三大芯片巨頭搶進CPO,天源博通如何卡位光電融合新賽道?
引言
當算力需求以指數級速度膨脹,傳統可插拔光模塊正在逼近功耗與帶寬的天花板。共封裝光學(Co-Packaged Optics,CPO)被視為突破這一瓶頸的關鍵路徑,也由此成為芯片巨頭們角逐的新戰場。博通、英特爾、英偉達三大芯片巨頭相繼加碼CPO,產業鏈上下游隨之躁動。在這場光電融合的競賽中,國內光通信企業天源博通能否卡位成功,值得深入觀察。
一、CPO為何成為必爭之地
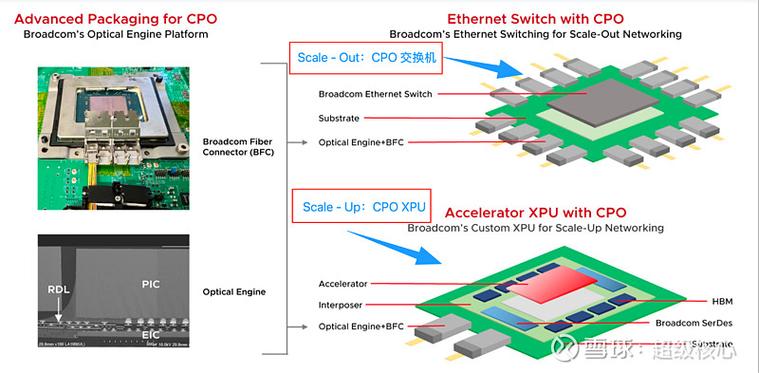
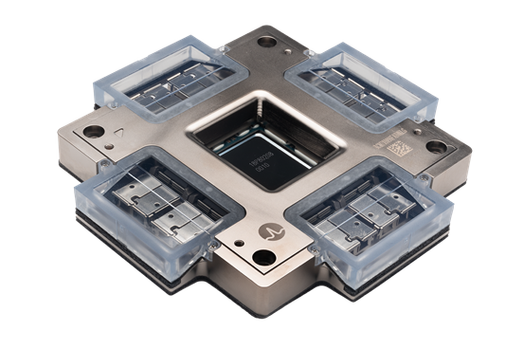
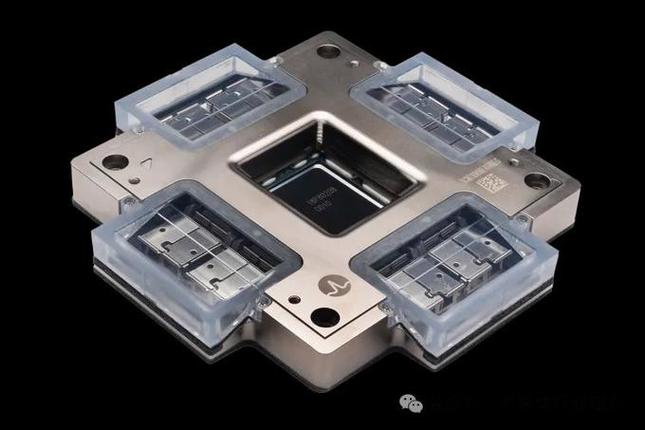
傳統數據中心的光互連依賴可插拔光模塊,電信號需要經過較長距離的PCB走線才能到達光引擎,信號衰減和功耗問題隨速率提升愈發突出。CPO將光引擎與交換芯片或計算芯片封裝在同一基板上,大幅縮短電互連距離,從而降低功耗、提升帶寬密度。業界普遍認為,當單通道速率邁向200G甚至更高時,CPO將從可選方案變為必然選擇。
二、三大巨頭的CPO布局
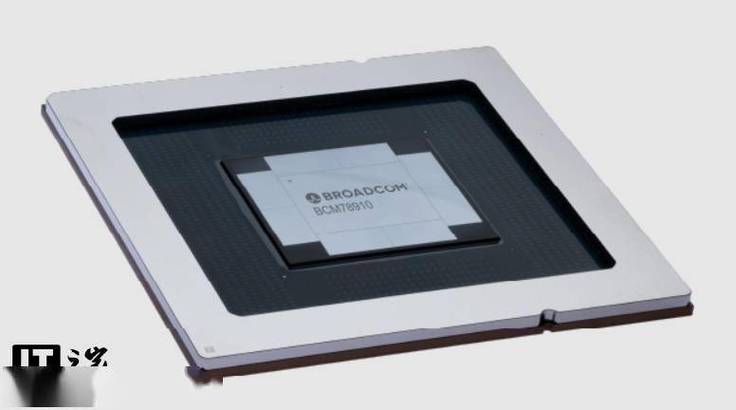
博通是最早押注CPO的玩家之一,其Tomahawk系列交換芯片已推出配套的CPO版本,將光引擎直接集成在封裝內,面向超大規模數據中心客戶送樣驗證。博通的策略是以交換芯片為錨點,帶動光引擎與封裝生態的協同。
英特爾則在硅光技術上積累深厚,其CPO方案強調光引擎的可制造性與良率,試圖將硅光平臺的優勢延伸到封裝級集成。英特爾同時布局光計算互連,形成從芯片到封裝的完整敘事。
英偉達的入局更具風向標意義。隨著GB系列AI集群對互連帶寬的需求激增,英偉達在CPO方向的投入被視為其NVLink與網絡架構演進的重要一環。巨頭的加入,意味著CPO的商用節奏可能快于此前預期。
三、天源博通的卡位邏輯
在巨頭的陰影下,天源博通的策略并非正面硬碰,而是聚焦光電融合的中間環節。其一,天源博通在光引擎與封裝工藝上具備工程化能力,能夠承接CPO從設計到量產的過渡需求;其二,公司綁定國內數據中心與算力客戶,在供應鏈本地化趨勢下具備地緣優勢;其三,通過與封測廠和材料供應商協作,天源博通試圖在CPO生態中扮演“連接者”角色,而非單純的器件供應商。
這一路徑的風險在于,CPO的技術標準尚未統一,巨頭主導的生態可能擠壓中小玩家的空間。天源博通能否在標準定型前完成卡位,取決于其工程落地速度與客戶綁定深度。
四、產業鏈的連鎖反應
CPO的推進將重塑光通信產業鏈的價值分配。光模塊廠商面臨被“封裝化”的風險,而硅光、封裝基板、光纖陣列等環節的價值量有望提升。對天源博通而言,這意味著必須從傳統光器件思維轉向系統級封裝思維,才能在價值鏈中占據有利位置。
##
三大芯片巨頭搶進CPO,既是技術演進的必然,也是算力競爭的延伸。天源博通的卡位故事,折射出國內光通信企業在巨頭生態縫隙中尋找增量的現實。CPO的窗口期不會太長,誰能率先完成工程驗證與客戶導入,誰就能在光電融合的新賽道上占得先機。
如若轉載,請注明出處:http://m.houye.net.cn/product/21.html
更新時間:2026-11-11 17:36:18